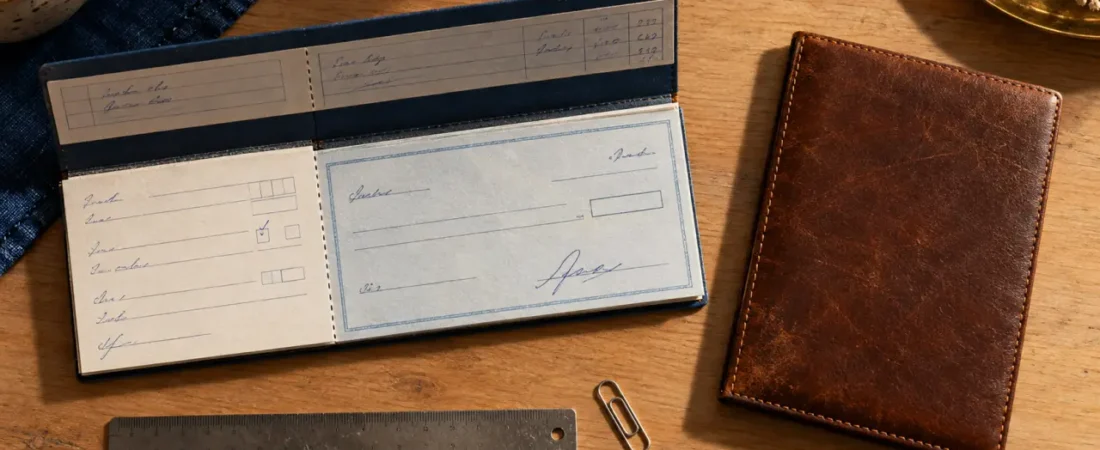
L’expression chèque correspondance sans talon mélange deux notions différentes. Elle peut désigner un chéquier dont les formules ne laissent pas de souche individuelle, alors que le format correspondance comporte généralement plusieurs zones attachées au carnet. Pour choisir le bon modèle ou un porte-chéquier adapté, il faut distinguer le chèque, le talon, le bordereau et la bande de correspondance.
« Sans talon » : ce que l’expression veut réellement dire
Un chèque est la formule remise au bénéficiaire pour être encaissée. Le chéquier est le carnet qui rassemble plusieurs formules. Le talon, aussi appelé souche, est la partie que le titulaire conserve après avoir détaché le chèque. Il sert à retrouver les informations essentielles de l’opération, notamment la date d’émission, le montant, le bénéficiaire et, parfois, l’objet du règlement.
Dans un chéquier classique, le talon se trouve habituellement à gauche du chèque. Dans un chéquier portefeuille, il est placé au-dessus. Dire « sans talon » peut donc signifier que l’on recherche un carnet dont le chèque se détache sans laisser de souche individuelle, ou que l’on ne souhaite pas utiliser cette partie pour le suivi comptable. Cette expression ne permet pas, à elle seule, d’identifier un format correspondance.
Le format correspondance associe deux zones de suivi
Le chéquier correspondance est organisé autour d’un bordereau à gauche et d’une bande de correspondance en haut. La bande supérieure peut recevoir le nom du bénéficiaire ou une référence interne. Le bordereau latéral facilite le classement et le rapprochement administratif des paiements. Cette présentation répond donc davantage à un besoin de traçabilité qu’à une recherche de compacité.
Il est plus précis de parler de chéquier de correspondance avec bande supérieure et bordereau que de chéquier « sans talon ». Les appellations peuvent varier d’une banque à l’autre, mais le principe reste le même : il faut identifier la partie qui demeure dans le carnet et celle qui est remise au bénéficiaire. Un bordereau ou une bande de correspondance ne remplit pas forcément la même fonction qu’un talon classique.
Ne pas confondre absence de souche et absence de preuve
Même lorsqu’un chèque ne laisse pas de talon facilement exploitable, le paiement doit rester documenté. Relever le numéro du chèque, conserver une copie ou enregistrer l’opération dans un outil de suivi permet de rapprocher l’émission du débit bancaire. Les informations à retrouver sont simples : le bénéficiaire, le motif du paiement, la date et le justificatif associé.
La forme du papier ne suffit donc pas à assurer le suivi. Sans organisation complémentaire, le relevé de compte risque de devenir, plusieurs semaines plus tard, le seul point de repère. Cette précaution concerne autant un particulier qu’un professionnel, une association ou un commerçant qui émet régulièrement des chèques.
Comparer les trois formats avant de commander
Le bon format dépend du volume de chèques émis, du mode de rangement et du niveau de détail à conserver. Un particulier qui règle occasionnellement une dépense n’a pas les mêmes contraintes qu’une association, un commerçant ou un indépendant qui paie régulièrement des fournisseurs.
| Format | Organisation des parties attachées | Repères de format | Usage le plus adapté |
|---|---|---|---|
| Classique | Chèques liés par la gauche, avec talon latéral | Environ 21,5 x 8 cm | Suivi simple des paiements courants |
| Portefeuille | Talon placé au-dessus du chèque | Environ 17,5 x 9,5 cm | Transport dans un portefeuille ou un sac |
| Correspondance | Bordereau à gauche et bande de correspondance en haut | Format plus imposant, souvent 50 à 60 feuilles | Émissions fréquentes et suivi administratif |
Classique : le format le plus intuitif
Le chéquier classique convient aux personnes qui souhaitent retrouver rapidement les références d’un paiement sur une souche latérale. Après retrait des couvertures, un talon peut mesurer 8 cm de long et 4 cm de large. Cette zone permet d’inscrire les informations principales sans multiplier les annotations.
Ce format reste pratique lorsque le chéquier est conservé à domicile ou dans un rangement fixe. Il prend aussi moins de place qu’un modèle de correspondance. Pour un usage peu fréquent, sa présentation suffit généralement à noter les paiements et à retrouver une opération sur le relevé bancaire.
Portefeuille et correspondance : deux réponses à des besoins opposés
Le chéquier portefeuille privilégie le rangement et la mobilité. Son talon placé au-dessus réduit la longueur du carnet et convient mieux à un usage occasionnel hors du bureau. Il peut se glisser plus facilement dans un portefeuille ou un sac, sous réserve de respecter ses dimensions.
Le format correspondance privilégie au contraire l’organisation documentaire. Il est moins discret, mais sa bande supérieure et son bordereau facilitent l’identification des règlements. Il peut être pertinent pour payer plusieurs fournisseurs, gérer des dépenses d’association ou suivre des règlements professionnels. Le choix repose donc sur un arbitrage simple entre compacité et suivi administratif.
À qui s’adresse le chéquier de correspondance ?
Le format correspondance est surtout associé aux utilisateurs qui émettent de nombreux chèques et doivent pouvoir les relier à une facture, une commande, une note de frais ou une écriture comptable. Un professionnel peut y inscrire une référence fournisseur. Une association peut associer le paiement à une activité. Un commerçant peut mieux suivre certains règlements exceptionnels ou récurrents.
Les entreprises et les indépendants y trouvent un intérêt lorsque plusieurs personnes doivent consulter ou contrôler les paiements. La bande de correspondance permet alors d’ajouter une indication utile sans surcharger la formule remise au bénéficiaire. Le bordereau latéral facilite de son côté le rangement des informations liées au carnet.
Pour un particulier, l’intérêt est plus limité, mais le format reste adapté si les chèques servent régulièrement à régler une aide à domicile, des travaux, des frais scolaires ou plusieurs intervenants. L’objectif n’est pas de choisir le modèle le plus élaboré. Il faut surtout retenir celui qui limite les oublis et les erreurs de saisie.
La disponibilité dépend de la banque
La délivrance d’un chéquier n’est pas automatique et le format correspondance n’est pas proposé par tous les établissements. La banque examine la situation du client et applique les dispositions de la convention de compte. Selon l’offre, la commande peut être réalisée en agence, à un distributeur automatique de billets ou par banque à distance. Le délai annoncé est généralement de 5 à 8 jours ouvrés.
Avant de commander, vérifiez le format réellement disponible, le nombre de formules, la présence d’un talon ou d’une bande de correspondance et la compatibilité avec l’accessoire de protection envisagé. Pour un compte professionnel, il est également prudent de définir qui peut conserver et utiliser le chéquier. Cette organisation réduit le risque de perte et facilite le contrôle des émissions.
Conserver, utiliser et sécuriser son chéquier
La plupart des chèques sont barrés et non endossables : ils sont destinés à être versés sur le compte du bénéficiaire. Cela ne dispense pas de remplir chaque formule avec rigueur. Inscrivez le bénéficiaire sans laisser d’espace susceptible d’être complété, indiquez le montant en chiffres et en lettres, datez, signez et vérifiez surtout la provision disponible.
Un chèque sans provision peut entraîner des frais et une interdiction d’émettre des chèques. Ne signez donc pas de formule à l’avance et ne laissez pas de chèque partiellement rempli. Ces précautions restent valables quel que soit le format du carnet.
- Rangez le chéquier dans un endroit sec, hors de portée des tiers.
- Choisissez un porte-chéquier adapté à la largeur, à la hauteur et à l’épaisseur du carnet.
- Évitez de laisser des chèques signés à l’avance ou des espaces non remplis.
- Conservez les talons et les éléments de suivi au moins 5 ans.
- En cas de perte ou de vol, faites opposition rapidement auprès de votre banque.
Validité et preuve de paiement
Un chèque émis en France métropolitaine est valable 1 an et 8 jours. Il est recommandé au bénéficiaire de le déposer dans les 8 jours suivant sa réception. Ce délai recommandé ne se confond pas avec la durée légale de validité du chèque.
Pour l’émetteur, conserver la souche, le bordereau ou tout justificatif associé permet de répondre plus facilement à une contestation et de contrôler le débit. Lorsque le chéquier ne comporte pas de talon exploitable, une copie ou un enregistrement du paiement peut remplir cette fonction de suivi.
Les talons sont à conserver au moins 5 ans. Cette durée permet de retrouver les références d’une opération et de répondre à une demande de vérification. Le classement doit rester suffisamment clair pour relier chaque paiement à son bénéficiaire et à son justificatif.
Un porte-chéquier protège enfin les formules contre le pliage, la déchirure et l’usure, surtout lorsqu’il s’agit d’un carnet de correspondance plus épais. Le modèle le plus sûr maintient le carnet fermé, protège les zones d’écriture et permet de le ranger sans le comprimer. Avant l’achat, mesurez le chéquier complet, couvertures comprises, plutôt que de vous fier uniquement à son appellation commerciale.