Le taux d’intérêt d’un crédit immobilier ne se résume pas au chiffre affiché par une banque. La Banque de France a communiqué un dernier taux moyen de 3,11 % en mai 2026, tandis que CAFPI relevait 3,48 % au 30 juin 2026. Ces repères indiquent une tendance, mais votre offre dépendra surtout de la durée, de l’apport, de la stabilité de vos revenus et du coût global intégré au TAEG.
Les taux immobiliers actuels : un repère, pas une promesse
Un taux moyen permet de situer un projet sur le marché, mais il ne garantit jamais le taux que vous obtiendrez. Les relevés ne portent pas nécessairement sur les mêmes dossiers ni sur la même période. Le taux de 3,11 % annoncé par la Banque de France pour mai 2026 et le taux moyen de 3,48 % relevé par CAFPI au 30 juin 2026 doivent donc être lus comme deux indicateurs distincts.
CAFPI fonde notamment son affichage sur le premier décile, ou D1. Ce seuil est atteint ou amélioré par 10 % des clients observés. La méthode nécessite au moins 50 dossiers sur les 15 derniers jours. Le taux publié correspond donc aux conditions obtenues par les profils les plus solides de l’échantillon. Il ne s’applique pas automatiquement à chaque emprunteur.
La durée reste un facteur déterminant
À garanties comparables, un prêt sur 10 ou 15 ans est généralement moins risqué pour une banque qu’un financement sur 20 ou 25 ans. Le capital est remboursé plus rapidement, l’exposition de l’établissement est plus courte et les intérêts cumulés diminuent. En contrepartie, la mensualité augmente. Rechercher le taux le plus bas en réduisant trop la durée peut donc fragiliser votre budget mensuel.
| Durée envisagée | Effet habituel sur le taux | Conséquence budgétaire principale |
|---|---|---|
| 10 à 15 ans | Souvent plus favorable | Mensualités élevées, coût du crédit réduit |
| 20 ans | Niveau intermédiaire | Équilibre fréquent entre mensualité et coût total |
| 25 ans | Généralement plus élevé | Mensualités allégées, intérêts cumulés plus importants |
Une comparaison pertinente ne consiste donc pas à opposer des pourcentages isolés. Il faut mettre en regard des offres portant sur la même durée et le même montant emprunté, avec une assurance et une garantie comparables. Le profil de l’emprunteur doit aussi rester similaire pour que l’écart observé soit réellement utile.
Du taux nominal au TAEG : ce que coûte réellement le prêt
Le taux nominal rémunère le capital prêté
Le taux d’intérêt nominal sert à calculer les intérêts sur le capital restant dû. Il influence directement l’échéancier d’un prêt à taux fixe. Cette donnée est centrale, mais elle reste incomplète : deux crédits affichant le même taux nominal peuvent entraîner des dépenses totales différentes selon l’assurance, les garanties et les frais associés.
Le taux d’intérêt réel apporte une autre lecture. Il tient compte de l’inflation et mesure l’évolution du coût du crédit en pouvoir d’achat. Pour l’emprunteur, cette notion aide à comprendre l’environnement économique. Elle ne remplace toutefois pas l’analyse concrète de l’offre bancaire, de ses frais et de la mensualité à supporter.
Le TAEG permet de comparer les offres à périmètre égal
Le Taux Annuel Effectif Global, ou TAEG, regroupe le taux nominal et les frais nécessaires à l’obtention du financement. Il peut inclure les frais de dossier, le coût de l’assurance emprunteur lorsqu’elle est exigée, la garantie et, selon le montage, certains frais d’intermédiation. Dans la plupart des situations, il est donc supérieur au taux nominal.
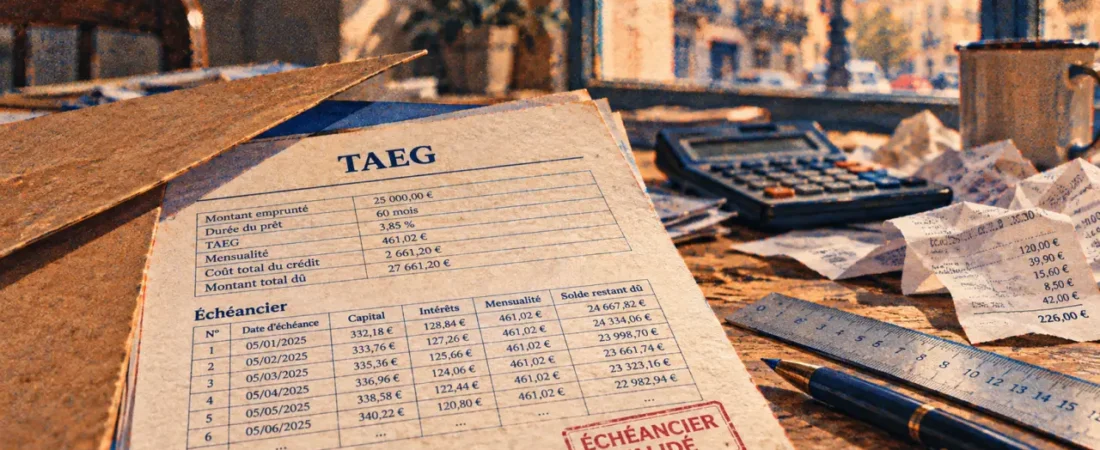
Un taux nominal attractif peut cacher une assurance coûteuse ou des frais élevés. À l’inverse, une offre dont le taux nominal est légèrement supérieur peut être plus intéressante si son TAEG et son coût total sont mieux maîtrisés. Avant de vous engager, demandez le montant total dû, le coût de l’assurance sur toute la durée et le tableau d’amortissement.
Pourquoi les barèmes bancaires évoluent-ils ?
Les banques fixent librement leurs barèmes, mais elles ne travaillent pas en vase clos. L’inflation, les décisions de la BCE, le coût auquel les établissements se financent et le marché obligataire influencent leurs conditions de crédit. L’OAT 10 ans sert souvent de repère : lorsque son rendement augmente durablement, les banques peuvent revoir leurs barèmes à la hausse.
L’inflation en zone euro était mentionnée à 3,2 %. Une inflation plus élevée peut inciter la banque centrale à maintenir une politique monétaire restrictive, ce qui pèse indirectement sur le financement immobilier. Le lien n’est toutefois ni immédiat ni mécanique. Les banques anticipent les mouvements de marché, ajustent leurs marges et peuvent lancer des offres commerciales pour certains profils.
La fin de ces opérations peut provoquer une hausse effective de 5 à 10 points de base, soit 0,05 à 0,10 point de pourcentage. Il serait imprudent de bâtir un projet sur l’hypothèse qu’un barème favorable restera disponible pendant plusieurs mois. À l’inverse, attendre indéfiniment une baisse hypothétique peut faire perdre un bien ou retarder une opération rentable.
Votre dossier pèse autant que le marché
La banque évalue votre capacité à supporter une mensualité dans la durée. Elle examine la régularité des revenus, le taux d’endettement, le reste à vivre, l’apport personnel, la tenue des comptes, l’épargne disponible et la cohérence du projet. Un emprunteur disposant de revenus stables, d’un apport et d’une marge budgétaire recevra plus souvent une proposition compétitive qu’un dossier plus contraint.
La région, la banque sollicitée et la nature du bien jouent aussi un rôle. Les écarts entre établissements peuvent être significatifs : une banque peut privilégier certains territoires, les primo-accédants ou les clients qu’elle souhaite équiper en produits bancaires. Comparez plusieurs propositions reçues dans une période proche plutôt qu’un taux publicitaire relevé à une autre date.
Transformer un taux en décision d’achat réaliste
Une simulation de prêt immobilier doit partir du projet, et non du taux espéré. Indiquez le prix d’acquisition, les frais annexes, l’apport mobilisable, la durée souhaitée et vos crédits en cours. Vous obtenez alors une mensualité indicative, un coût total et une première estimation de votre capacité d’emprunt. Gardez une marge : devenir propriétaire ne doit pas supprimer toute capacité à épargner ou à absorber un imprévu.
Un crédit comprend plusieurs coûts qui n’évoluent pas tous de la même façon : intérêts calculés sur le capital restant dû, assurance souvent prélevée chaque mois, garantie payée lors de la mise en place du prêt et dépenses propres au logement. Se limiter à la première mensualité revient à ignorer la mécanique du remboursement. Le tableau d’amortissement montre notamment que les intérêts pèsent davantage au début du prêt. Il aide à arbitrer entre apport supplémentaire, durée plus courte et conservation d’une épargne de sécurité.
Trois vérifications avant d’accepter une offre
- Comparez le TAEG sur des montants et des durées identiques, sans isoler le seul taux nominal.
- Mesurez le coût total en additionnant les intérêts, l’assurance, la garantie et les frais pour apprécier l’écart réel entre deux offres.
- Testez votre budget avec une mensualité supérieure ou une baisse temporaire de revenus. Un financement soutenable vaut mieux qu’un taux marginalement inférieur.
Après réception de l’offre de prêt immobilier, un délai de réflexion de 10 jours s’applique. Utilisez ce délai pour relire les conditions, vérifier l’assurance et confronter le montage à votre stratégie patrimoniale. Pour un investissement locatif, intégrez aussi les périodes sans locataire, les charges non récupérables et la fiscalité. Le rendement annoncé ne protège pas contre un effort d’épargne mal évalué.
Obtenir un meilleur taux sans prendre un mauvais risque
Préparer votre dossier avant les demandes de financement est souvent plus efficace que de négocier uniquement quelques centièmes de point. Stabilisez vos comptes, limitez les crédits à la consommation, conservez vos justificatifs de revenus et définissez un apport qui ne vide pas votre épargne de précaution. Un apport élevé rassure, mais il ne doit pas vous laisser sans réserve face à une première dépense de travaux ou à un imprévu.
Sollicitez plusieurs banques sur une période resserrée pour comparer des conditions de marché proches. Présentez une demande précise : montant, durée, apport, type de bien et revenus. Une offre concurrente peut appuyer la négociation, à condition de comparer des éléments équivalents, notamment l’assurance emprunteur, les garanties et les frais.
Enfin, un achat immobilier, comme tout investissement, comporte un risque de perte en capital. Le meilleur taux d’intérêt de crédit immobilier ne compense ni un prix d’achat excessif, ni un bien difficile à revendre, ni un budget trop tendu. La décision la plus solide associe un financement lisible, une mensualité durablement supportable et une analyse rigoureuse de la qualité du bien.
FAQ
Quelle différence entre taux nominal, taux d’intérêt et TAEG pour un crédit immobilier ?
Le taux nominal sert surtout à calculer les intérêts sur le capital restant dû. Le TAEG (Taux Annuel Effectif Global) inclut en plus certains frais et, selon le montage, le coût de l’assurance et d’autres charges, ce qui le rend plus pertinent pour comparer deux offres à périmètre identique.
Pourquoi le taux affiché par la Banque de France ou CAFPI ne correspond pas forcément à mon taux ?
Ces indicateurs reflètent des tendances de marché calculées à partir d’échantillons et de méthodes différentes (par exemple premier décile pour CAFPI). Votre offre dépend notamment de la durée, de l’apport, de la stabilité des revenus, du niveau de risque perçu et du coût global intégré au TAEG.
L’allongement de la durée de remboursement fait-il toujours baisser le coût total ?
Non : une durée plus longue réduit généralement la mensualité mais augmente les intérêts cumulés, donc le coût total. À garanties et conditions similaires, une durée plus courte peut être plus favorable financièrement, à condition que votre budget mensuel reste soutenable.
Comment comparer deux offres de crédit immobilier sans se tromper sur la “meilleure” ?
Comparez le TAEG et le montant total dû pour des montants, durées et conditions comparables (assurance, garanties, frais). Demandez aussi le tableau d’amortissement et vérifiez l’impact réel sur votre budget, car le taux seul peut masquer une assurance coûteuse ou des frais élevés.
Quels éléments peuvent faire varier le barème bancaire d’un établissement à l’autre ?
Les banques ajustent leurs conditions selon le coût de financement, les décisions monétaires et le niveau des rendements de marché (souvent repérés via l’OAT 10 ans). Elles peuvent aussi lancer des offres ciblées selon les profils, la région, ou les objectifs commerciaux, ce qui crée des écarts concrets entre établissements.
Comment obtenir un meilleur taux sans augmenter inutilement le risque pour mon projet ?
Préparez un dossier solide : revenus stables, endettement maîtrisé, justificatifs complets et apport qui ne vide pas votre épargne de précaution. Sollicitez plusieurs banques sur une période proche avec une demande précise, et privilégiez une mensualité durablement supportable plutôt qu’un taux marginalement inférieur.